2026/10/17
任意整理中でもデビットカードは使える?債務整理後の利用と注意点を弁護士が詳しく解説
任意整理
任意整理をするとクレジットカードが使えなくなるため、「デビットカードも使えなくなるのではないか」と不安に感じる人もいるでしょう。
結論からいうと、任意整理中でもデビットカードは原則として作成・利用できます。
デビットカードは銀行口座の残高から支払う仕組みであり、信用情報に基づく与信審査を必要としないためです。ただし、任意整理の対象となる銀行の口座が凍結された場合など、利用できなくなるケースもあります。
この記事では、任意整理中にデビットカードを使える理由、利用できない場合の対処法、発行手続きや選び方、信用情報への影響を詳しく解説します。
任意整理中でもデビットカードは作れる・使える?
任意整理とは、借金の返済が難しくなった際に、債権者との交渉によって将来利息のカットや返済期間の見直しなどを求める債務整理の方法です。任意整理を行うとクレジットカードの利用が難しくなりますが、デビットカードは決済の仕組みが異なるため、原則として利用できます。
デビットカードは原則として審査なしで発行・利用できる
デビットカードは、買い物などの代金が銀行口座から原則として即時に引き落とされるカードです。クレジットカードと異なり、利用者が後から代金を支払う仕組みではないため、通常は信用情報機関への照会を伴う与信審査がありません。
そのため、任意整理中でもデビットカードを作成できる可能性があります。
ただし、銀行口座の開設には本人確認や銀行所定の審査があり、カードの発行条件も金融機関によって異なります。任意整理中であれば必ず発行されるというわけではありません。
クレジットカードとの違いと信用情報への影響
両者の主な違いは次のとおりです。
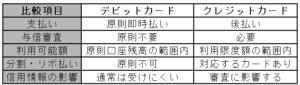
任意整理をすると、返済状況や債務整理に関連する情報が信用情報機関に登録される場合があります。これが、いわゆる「ブラックリストに載る」と呼ばれる状態です。
ただし、ブラックリストという独立した名簿が存在するわけではありません。また、一般的なデビットカードの利用履歴は、クレジットカードの返済実績と同様に信用情報を積み重ねるものではありません。
任意整理中にデビットカードが使えないケースと注意点
任意整理中でもデビットカードは原則として使えますが、銀行口座の凍結やカードの利用条件によって決済できない場合があります。
銀行口座の凍結や残高不足で利用できないケース
特に注意が必要なのは、デビットカードを発行している銀行から借金をしている場合です。
例えば、A銀行のカードローンを利用している人が、その借金を任意整理の対象とすると、A銀行が預金口座を凍結する可能性があります。銀行が預金と貸付金を相殺するために口座を凍結した場合、その口座に紐付いたデビットカードも使えなくなることがあります。
ただし、任意整理をしたからといって、すべての銀行口座が凍結されるわけではありません。任意整理を依頼する前には、次の事項を確認しておきましょう。
✅借入先の銀行に給与振込口座がないか
✅公共料金や家賃の引き落としに使っていないか
✅デビットカードがその口座に紐付いていないか
✅別の銀行口座を用意する必要がないか
給与や生活費の管理に影響が出る可能性があるため、口座の変更や資金移動については、事前に弁護士などへ相談することが重要です。 また、口座残高が不足している場合にも、原則としてデビットカードは利用できません。
カードの発行条件や決済サービスによる利用制限
デビットカードは、クレジットカードと同じ国際ブランドが付いていても、すべてのサービスに対応しているわけではありません。例えば、一部の高速道路料金、ガソリンスタンド、月額課金サービスなどでは利用できない場合があります。
また、決済時には残高が足りていても、売上情報の到着が遅れ、後日引き落とされる取引もあります。残高不足によって未払いが発生する可能性があるため、注意が必要です。
さらに、任意整理の対象となったクレジットカード会社がデビットカードの発行や管理にも関係している場合、カードの利用に影響が生じる可能性があります。
ただし、同じ国際ブランドが付いているだけで、一律に利用停止となるわけではありません。発行銀行やカード会社との契約関係を個別に確認する必要があります。
任意整理中のデビットカードの作り方とおすすめの選び方
任意整理中にデビットカードを作る際は、カードの機能だけでなく、借入先との関係や銀行口座の使いやすさを確認しましょう。
デビットカードを申し込む手続きと発行までの流れ
デビットカードの作成は、一般的に次の流れで行います。
1.デビットカードを発行している銀行を選ぶ
2.必要に応じて銀行口座を開設する
3.インターネットや窓口から申し込む
4.本人確認などの手続きを行う
5.カードの発行後、利用を開始する
申込時には本人確認書類などが必要になる場合があります。
任意整理中の人は、できるだけ任意整理の対象となっていない銀行を選ぶと、口座凍結による影響を避けやすくなります。もっとも、対象外の銀行であっても、口座開設やカード発行が保証されるわけではありません。
楽天銀行・ゆうちょ銀行などのカードを選ぶポイント
デビットカードには、楽天銀行やゆうちょ銀行などが発行するものがあります。カードを選ぶ際は、以下の点を比較するとよいでしょう。
✅年会費や発行費用が無料か
✅VisaやJCBなど、どの国際ブランドに対応しているか
✅ネットショッピングや日常の支払いに利用できるか
✅利用通知や残高確認の機能があるか
✅任意整理の対象となる銀行や会社と関係がないか
特に、任意整理後の生活では、支出を管理しやすいカードを選ぶことが重要です。利用履歴をアプリなどで確認できれば、毎月の支払い額を把握しやすくなります。
なお、デビットカードが使えないサービスについては、銀行振込や口座振替、現金、チャージ式のプリペイドカードなど、別の決済方法を検討しましょう。
任意整理後のクレジットカードへの影響と債務整理の注意点
任意整理後は、デビットカードを利用できても、クレジットカードの新規発行や銀行ローンの審査に影響が生じる可能性があります。
信用情報機関への登録とクレジットカードの利用制限
日本の主な信用情報機関には、CIC、JICC、全国銀行個人信用情報センターがあります。
CICでは、クレジット情報の保有期間は原則として契約期間中および契約終了後5年間です。一方、JICCでは、債務整理などの取引事実も登録対象に含まれ、2019年10月1日以降の契約では、原則として契約継続中および契約終了後5年以内とされています。
ただし、登録される情報は契約内容や金融機関によって異なります。そのため、「任意整理による返済を完済してから5年経過すれば必ずクレジットカードを作れる」と考えるのは正確ではありません。
新たなカードを申し込む際には、信用情報機関に開示請求を行い、自分の登録情報を確認する方法があります。
自己破産・個人再生の場合もデビットカードは利用できる?
債務整理には、任意整理のほかに自己破産や個人再生があります。
自己破産は、裁判所の手続きを通じて、原則として借金の支払義務の免除を受ける制度です。個人再生は、裁判所の認可を受けた再生計画に従い、減額された借金を返済する制度です。
いずれも一般的なデビットカードの利用自体が禁止されるわけではありません。ただし、銀行口座の凍結や預金の取扱いなどについて、任意整理とは異なる問題が生じることがあります。
借金の額が大きい場合や返済の見通しが立たない場合は、任意整理だけでなく、自己破産や個人再生も含めて解決方法を検討することが重要です。
任意整理とデビットカードに関するよくある質問
Q1.任意整理すると現在持っているデビットカードも使えなくなりますか?
任意整理をしただけで、デビットカードが利用停止になるわけではありません。 ただし、発行銀行の口座が凍結された場合や、カード会社の利用条件に該当する場合には使えなくなる可能性があります。
Q2.任意整理中でもデビットカードを作れますか?
任意整理中でも申込みは可能です。ただし、発行条件や銀行独自の審査があるため、必ず作れるわけではありません。公式サイトで最新の条件を確認しましょう。
Q3.任意整理後、クレジットカードはいつから作れますか?
信用情報の登録内容や契約終了時期によって異なりますが、概ね完済から5年程度が目安です。ただし、登録期間が終了しても発行が保証されるわけではないため、申込み前に信用情報を確認することをおすすめします。
Q4.デビットカードが使えない場合はどうすればよいですか?
まず、銀行口座の残高、利用限度額、カードの有効期限、利用先の対応状況を確認しましょう。
口座凍結が原因の場合は、別の銀行口座や決済手段を検討する必要があります。借金の返済や債務整理に関連する問題であれば、弁護士や司法書士に相談することも有効です。
法律事務所によっては無料相談に対応しています。相談料金や予約方法を確認し、必要に応じて専門家へ依頼しましょう。
まとめ
任意整理中でも、デビットカードは原則として作成・利用できます。デビットカードは銀行口座の残高内で支払う仕組みのため、クレジットカードのような与信審査を通常必要としないことが大きなメリットです。
ただし、任意整理の対象となる銀行の口座凍結、残高不足、決済サービスの利用制限などには注意しなければなりません。任意整理後の生活を安定させるには、デビットカードを活用しながら支出を管理し、無理のない返済計画を立てることが大切です。
借金の返済に悩んでいる場合は、任意整理に関する豊富な実務経験を有する弁護士などに相談し、自分に適した債務整理の方法を検討しましょう。
セントラルサポート法律事務所
弁護士 安井孟(埼玉弁護士会所属)
任意整理をはじめとした債務整理業務に特化した法律事務所を運営しております。
借金・債務整理のご相談はセントラルサポート法律事務所へ
【相談料無料】【着手金不要】
【家族や友人・会社に知られにくい対応】