2026/11/14
任意整理後の繰り上げ返済はできる?ブラックリストへの影響と一括返済の注意点を解説
任意整理
任意整理後に繰り上げ返済はできるのか、ブラックリストの期間は短くなるのか気になっていませんか。任意整理の繰り上げ返済は可能ですが、支払総額は基本的に減りません。信用情報への影響や偏頗弁済のリスク、一括返済の手順と注意点を解説します。 「ボーナスや臨時収入が入ったので任意整理で残った借金を早く返し終えたい」と考えていませんか。任意整理の繰り上げ返済は可能ですが、将来利息がカットされているため支払総額は基本的に変わりません。 一方で、早く完済すれば信用情報(いわゆるブラックリスト)の回復が早まるのは大きなメリットといえるでしょう。ただし、一部の債権者だけに返済すると、後から自己破産や個人再生を選んだ際に不利になる恐れもあります。 この記事では、繰り上げ返済のメリット・デメリットや手順を解説します。記事を読むと、今すぐ繰り上げ返済すべきか、貯蓄を優先すべきかを判断できるようになるでしょう。
任意整理後でも繰り上げ返済はできる?
任意整理で和解した後でも、残った借金を予定より早く返すことはできます。ただし、任意整理には通常のローンと異なる仕組みがあり、早く返しても得をするとは限りません。以下で繰り上げ返済の基本を確認しましょう。
繰り上げ返済も一括返済も原則として可能
任意整理後の繰り上げ返済や一括返済は、原則として可能です。和解で決めた期日まで支払いを待ってもらえる権利を「期限の利益」といいます。民法136条では、期限の利益は債務者のためにあると推定され、放棄することも認められています。 債権者にとっても早く回収できる点は好都合なため、拒まれることはまずありません。ただし、残高や振込先は債権者ごとに異なるため事前に確認しておきましょう。
一部繰り上げ返済と一括返済の違い
繰り上げ返済には、残高の一部を前倒しで払う「一部繰り上げ返済」と、残りを全額まとめて払う「一括返済」があります。一括返済すれば、その債権者への借金はその時点でなくなります。
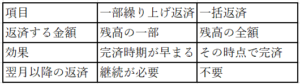
どちらを選ぶかは、手元資金や他の借金の状況を踏まえて判断することが大切です。
将来利息がカット済みのため支払総額は減らない
任意整理後に繰り上げ返済しても、支払総額は基本的に減りません。住宅ローンなどの通常のローンでは、早く返すほど将来払うはずだった利息が減ります。一方、任意整理では和解の際に将来利息をカットし、元金だけを分割で返すのが一般的です。減らせる利息がもともとないため、早く返しても総額は変わらないのです。 金銭面の損得だけで考えれば、無理に繰り上げ返済する必要性は低いといえます。ただし、和解の条件によっては将来利息の一部を支払う場合もあるため、和解書の内容を確認しましょう。
任意整理後に繰り上げ返済するメリット
支払総額は減らなくても、繰り上げ返済には次のようなメリットがあります。
- 信用情報の回復時期が早まる
- 毎月の返済の負担や振込手数料から解放される
- 一括返済と引き換えに減額に応じてもらえる場合がある
以下で詳しく見ていきましょう。
信用情報の回復時期が早まる
繰り上げ返済の最大のメリットは、信用情報の回復時期を早められることです。任意整理すると、信用情報機関に事故情報が登録されます。 クレジットカードやローンの審査に通りにくくなる、いわゆるブラックリストの状態です。登録期間は機関ごとに異なりますが、完済から5年程度で削除されるのが一般的です。完済が早まれば、記録が消える時期もその分早まります。
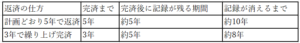
住宅ローンなどを数年後に予定している人にとって、この差は大きな意味を持ちます。ただし、完済してもすぐに記録が消えるわけではありません。また、複数社を任意整理した場合は、全社の記録が消えるまで審査への影響が残る点に注意しましょう。
毎月の返済の負担や振込手数料から解放される
一括返済すれば、毎月の返済に追われる生活から解放されます。任意整理後は、3〜5年にわたり債権者ごとに決められた期日までに振り込みを続けなければなりません。振り込みを忘れて滞納が続くと、残りを一括で請求される恐れもあり、精神的な負担は小さくないでしょう。 債権者ごとにかかる振込手数料や、事務所に返済を任せている場合の送金代行手数料も不要になります。浮いたお金を貯蓄に回せば、生活の立て直しにも役立つでしょう。
一括返済と引き換えに減額に応じてもらえる場合がある
債権者との交渉次第では、一括返済を条件に残高の一部を減らしてもらえる場合があります。債権者にとっても、回収できないリスクや長期の管理の手間がなくなるためです。 ただし、将来利息はすでにカットされているため、さらなる減額に応じる債権者は多くありません。減額を求めたい場合は、自分で交渉するよりも弁護士を通じて申し入れると話が進みやすいでしょう。期待しすぎず、交渉の余地があるという程度に考えておきましょう。
任意整理後に繰り上げ返済するデメリットとリスク
一方で、繰り上げ返済には次のようなデメリットやリスクもあります。
- 手元資金が減り急な出費に対応できなくなる
- 一部の債権者だけ完済すると偏頗弁済を問われる恐れがある
- 一部繰り上げ返済しても翌月の返済は続く
以下でそれぞれの内容を確認していきましょう。
手元資金が減り急な出費に対応できなくなる
繰り上げ返済で貯金を使い切ると、急な出費に対応できなくなる恐れがあります。任意整理中は信用情報に事故情報が登録されているため、新たな借入れはほぼできません。 例えば、病気での入院や車の故障が起これば残りの返済まで滞りかねません。今の余裕は、任意整理で返済計画を組み直した結果にすぎない点も意識しておきましょう。繰り上げ返済は、生活に必要なお金を確保した上で検討することが大切です。
一部の債権者だけ完済すると偏頗弁済を問われる恐れがある
複数社を任意整理している場合、1社だけを先に完済するときは注意が必要です。特定の債権者だけに優先して返済することを「偏頗弁済(へんぱべんさい)」といいます。 任意整理は裁判所を通さないため、どの債権者から完済しても、それだけで違法になるわけではありません。問題になるのは、その後に返済が行き詰まり自己破産や個人再生に切り替えた場合です。
- 自己破産:免責不許可事由に当たる恐れがあり、管財事件となって費用や手間が増えやすい
- 個人再生:偏頗弁済した金額が清算価値に加算され、返済額が増える恐れがある
清算価値とは、手持ちの財産を処分した場合の価値のことで、個人再生ではこの額以上を返済しなければなりません。1社だけを先に完済するのは、残りの返済を確実に続けられる見通しがある場合に限りましょう。
一部繰り上げ返済しても翌月の返済は続く
一部繰り上げ返済しても、翌月以降の返済が免除されるわけではありません。多めに払った分は完済時期を早めるだけで、和解で決めた毎月の返済は完済まで続きます。 「先月多く払ったから」と支払いを止めると、滞納と扱われる恐れがあります。滞納が続けば期限の利益を失い、残高の一括請求に加えて遅延損害金を求められることもあるでしょう。毎月の支払いを調整したい場合は、事前に債権者や弁護士へ相談しましょう。
任意整理後に繰り上げ返済する手順
繰り上げ返済の進め方は、現在の返済方法によって異なります。次の3点を確認しておきましょう。
- 自分で債権者へ返済している場合
- 法律事務所が返済を代行している場合
- 完済後は完済証明書と信用情報を確認する
自分で債権者へ返済している場合
自分で債権者へ振り込んでいる場合は、次の流れで進めます。
- ①債権者に連絡し、繰り上げ返済したい旨を伝える
- ②正確な残高と振込先、振込期日を確認する
- ③指定された口座へ期日までに振り込む
連絡先は、和解書や債権者からの通知で確認できます。残高は手元の記録と債権者側の計算がずれていることもあるため、必ず事前に確認しましょう。また、返済資金がそろってから連絡すれば申し出た後に払えなくなる事態を防げます。
法律事務所が返済を代行している場合
法律事務所に返済を任せている場合は、担当の事務所へ繰り上げ返済したい旨を伝えましょう。自分の判断で債権者へ直接振り込むと、事務所の把握する残高とずれが生じ混乱の原因になります。 連絡を受けた事務所は、各債権者の残高を確認し必要な金額と入金期日を案内してくれます。複数社分を一度の入金でまとめて返済できる点も利点です。どの債権者から返済すべきかといった判断も、あわせて相談できるでしょう。
完済後は完済証明書と信用情報を確認する
完済したら債権者に完済証明書の発行を依頼し、大切に保管しておきましょう。後で残高をめぐるトラブルになっても完済の証拠になります。さらに、完済から数カ月後には信用情報機関へ開示請求して登録内容を確認すると安心です。 開示請求は、CICやJICCのウェブサイトなどから手続きできます。「完済」と正しく更新されていなければ、記録が消える時期も遅れかねません。誤りを見つけたら、まず債権者に訂正を求めましょう。
繰り上げ返済するか判断するポイント
繰り上げ返済で後悔しないために、次の3つのポイントを押さえておくことが大切です。
- 生活費の数カ月分は手元に残す
- 利息が付いている借金を優先して返済する
- 全社分を一括返済できるまで貯蓄する方法もある
生活費の数カ月分は手元に残す
繰り上げ返済に回すのは、生活費の数カ月分を手元に残した上での余剰資金に限りましょう。目安は最低でも1〜2カ月分、出来れば3〜6カ月分程度とされています。 例えば、毎月の生活費が20万円なら60万〜120万円程度を残しておくと安心です。また、自動車税や車検、家賃の更新料など予定している大きな出費も差し引いて考えましょう。迷う場合は、家計の収支を数カ月分見直してから判断するとよいでしょう。
利息が付いている借金を優先して返済する
任意整理の対象外にした借金がある場合は、そちらの繰り上げ返済を優先しましょう。車のローンや奨学金、整理しなかったカードなどには今も利息が付いているためです。
- 優先度が高い:利息が付いている借金(早く返すほど総額が減る)
- 優先度が低い:任意整理済みの借金(早く返しても総額は変わらない)
利息を減らせる借金に充てた方が全体の負担は軽くなります。複数ある場合は金利の高いものから返すのが基本です。
全社分を一括返済できるまで貯蓄する方法もある
迷う場合は繰り上げ返済を急がず、全社分を一括返済できるまで貯蓄する方法がおすすめです。毎月の返済は計画どおり続けながら、ボーナスや臨時収入を別口座に積み立てます。貯蓄がある間は急な出費にも対応でき、全社同時に完済すれば偏頗弁済の心配もありません。 一部繰り上げ返済は完済時期が早まる程度で、金銭的な得はほとんどありません。リスクを抑えつつ信用情報の回復を早められる、堅実な進め方といえるでしょう。
任意整理の繰り上げ返済に関するよくある質問
任意整理の繰り上げ返済に関連して、よくある質問に以下で回答します。
- ボーナス払いを和解条件に入れることはできますか?
- 200万円を任意整理すると月々の返済額はいくらですか?
ボーナス払いを和解条件に入れることはできますか?
ボーナス時に多めに支払う条件で和解することは、債権者が合意すれば可能です。ボーナス払いを含めれば、返済期間を短くしやすい面はあります。ただし、業績悪化などでボーナスが減ったり支給されなかったりする可能性もあります。予定どおり払えなければ滞納となり、残りを一括で請求されかねません。 和解は毎月の定額払いで組み、ボーナスは急な出費への備えや全社分の一括返済に向けた貯蓄に回すほうが安全です。
200万円を任意整理すると月々の返済額はいくらですか?
200万円の場合、月々の返済額は5年払いで約3万3,300円が目安です。将来利息がカットされ元金のみを分割した場合の金額となります。
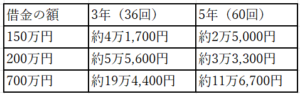
実際の額は債権者との交渉で変わります。返済が難しい場合は個人再生など他の手続きも検討しましょう。
まとめ|任意整理後の繰り上げ返済は弁護士に相談してから
本記事の要点は次のとおりです。
- 任意整理後の繰り上げ返済や一括返済は原則として可能
- 将来利息がカット済みのため支払総額は基本的に減らない
- 完済が早まれば信用情報の回復も早まる
- 一部の債権者だけ完済すると偏頗弁済を問われる恐れがある
- 迷ったら全社分を一括返済できるまで貯蓄するのが安全
繰り上げ返済するかどうかは、資金や生活の見通しによって判断が分かれます。借金・債務整理に注力するセントラルサポート法律事務所では、着手金などの初期費用が不要でLINE相談にも対応しています。1人で悩まずお気軽にご相談ください。
セントラルサポート法律事務所
弁護士 安井孟(埼玉弁護士会所属)
任意整理をはじめとした債務整理業務に特化した法律事務所を運営しております。
借金・債務整理のご相談はセントラルサポート法律事務所へ
【相談料無料】【着手金不要】
【リーズナブルで親身な対応】
【家族や友人・会社に知られにくい対応】